Budget 2027 : vote sur les recettes prévu le 3 novembre, quelles étapes ensuite ?
Par Rédaction E.T Editalent, publié le . Mis à jour le .
Contenu partiellement rédigé par l’IA.
Le vote sur les recettes du budget 2027 est prévu mardi 3 novembre à l’Assemblée nationale, selon franceinfo, tandis qu’un vote solennel sur le projet figure au calendrier du 17 novembre. Un rejet de la première partie interromprait l’examen dans cette lecture, mais ne signifierait ni l’arrêt de la procédure parlementaire ni l’application immédiate de toutes les mesures discutées.
Le 3 novembre, les députés doivent se prononcer sur les recettes
Le projet de loi de finances, ou PLF, organise les ressources et les dépenses de l’État pour l’année suivante. Sa première partie porte notamment sur les recettes et l’équilibre général. Sa seconde partie examine les dépenses et les crédits des missions.
Dans un entretien diffusé par franceinfo le 1er novembre 2026, Philippe Juvin, rapporteur général de la commission des finances de l’Assemblée nationale, évoque le vote sur les recettes prévu le mardi suivant, soit le 3 novembre. Cette date est un rendez-vous annoncé, pas un résultat déjà connu.
Si cette première partie est rejetée, les députés ne poursuivent pas l’examen de la seconde partie dans cette lecture. Le projet passe alors au Sénat. Les recettes et les dépenses sont donc liées dans la procédure, mais le rejet à l’Assemblée n’équivaut pas à un retrait définitif du budget.
Le 17 novembre est un calendrier, pas la date de la loi définitive
Le relevé de la Conférence des présidents du 27 octobre 2026 prévoit un vote solennel sur le projet de loi de finances le 17 novembre, avant d’autres textes inscrits à l’ordre du jour. Il s’agit du calendrier de l’Assemblée nationale.
Pour suivre une mesure particulière, il faut regarder le texte concerné, le stade de la discussion et le résultat du vote. Une annonce politique, un amendement adopté et une loi promulguée ne produisent pas les mêmes effets.
Un amendement adopté n’est pas encore une règle applicable
La taxe sur les données numériques illustre cette distinction. L’amendement I-1358, adopté le 30 octobre 2026, prévoit 0,055 € par gigaoctet, soit 5,5 centimes, à la charge des fournisseurs de contenus désignés dans le dispositif. Son adoption à ce stade ne suffit pas à instaurer une taxe définitivement applicable.
La disposition peut encore évoluer ou disparaître pendant la procédure. Nous détaillons les redevables envisagés, les plafonds et les questions ouvertes dans notre décryptage de la taxe data. Aucun surcoût d’abonnement ne peut être déduit automatiquement de ce seul vote.
La même prudence vaut pour les mesures touchant les retraités, les collectivités ou les entreprises. Le budget définitif et ses dispositions d’entrée en vigueur seront nécessaires pour calculer un effet individuel. Une ligne votée en séance ne remplace pas ce contrôle.
Sénat et commission mixte paritaire : rechercher un texte commun
Après l’Assemblée, le Sénat examine le projet selon les règles de la procédure budgétaire. Les deux chambres peuvent modifier le texte. Lorsqu’un désaccord subsiste, une commission mixte paritaire, composée de députés et de sénateurs, peut être réunie pour chercher un compromis.
L’article 45 de la Constitution organise cette recherche d’un texte commun et les suites d’un éventuel échec. Dans les conditions prévues par cet article, le gouvernement peut demander à l’Assemblée nationale de statuer définitivement. La commission mixte paritaire n’est donc ni un troisième Parlement ni une garantie d’accord.
Le 49.3 est une possibilité, pas une décision annoncée
Philippe Juvin estime le 1er novembre sur franceinfo que le budget sera rejeté et plaide pour un recours au 49.3. Cette anticipation lui appartient. Elle ne constitue pas une annonce du Premier ministre ni la preuve que cette procédure sera utilisée.
L’article 49, alinéa 3, permet au Premier ministre, après délibération du Conseil des ministres, d’engager la responsabilité du gouvernement devant l’Assemblée sur un projet de loi de finances. Le texte est alors considéré comme adopté sauf si une motion de censure déposée dans le délai constitutionnel est votée.
Le mécanisme engage donc aussi le maintien du gouvernement. Il ne faut pas le confondre avec une ordonnance, qui relève d’une autre disposition et de conditions différentes.
Ordonnance et loi spéciale : deux mécanismes distincts
L’article 47 de la Constitution prévoit un délai de 70 jours pour que le Parlement se prononce sur le projet de loi de finances. Si le Parlement ne s’est pas prononcé dans ce délai, les dispositions du projet peuvent être mises en vigueur par ordonnance. Il s’agit d’une possibilité conditionnelle, pas de la conséquence automatique d’un rejet le 3 novembre.
La Constitution prévoit aussi une procédure d’urgence permettant de demander l’autorisation de percevoir les impôts et d’ouvrir les crédits des services votés lorsque les conditions budgétaires l’exigent. Une loi spéciale assure cette continuité ; elle ne remplace pas un budget complet contenant toutes les nouvelles mesures.
Le budget de la Sécurité sociale suit une procédure distincte. L’Assemblée nationale confirme le rejet, le 23 octobre 2026, du PLFSS 2027 en première lecture. Ce vote ne doit pas être confondu avec celui qui concerne les recettes de l’État.
Ce que cela change pour vous
Pour les ménages, aucun nouveau calcul d’impôt ne doit être établi à partir d’un vote encore à venir. Pour les collectivités et les entreprises, séparez les hypothèses de préparation budgétaire des règles déjà applicables. Suivez les résultats du 3 novembre, la version transmise au Sénat et, à terme, la loi promulguée avant de présenter une mesure comme acquise.
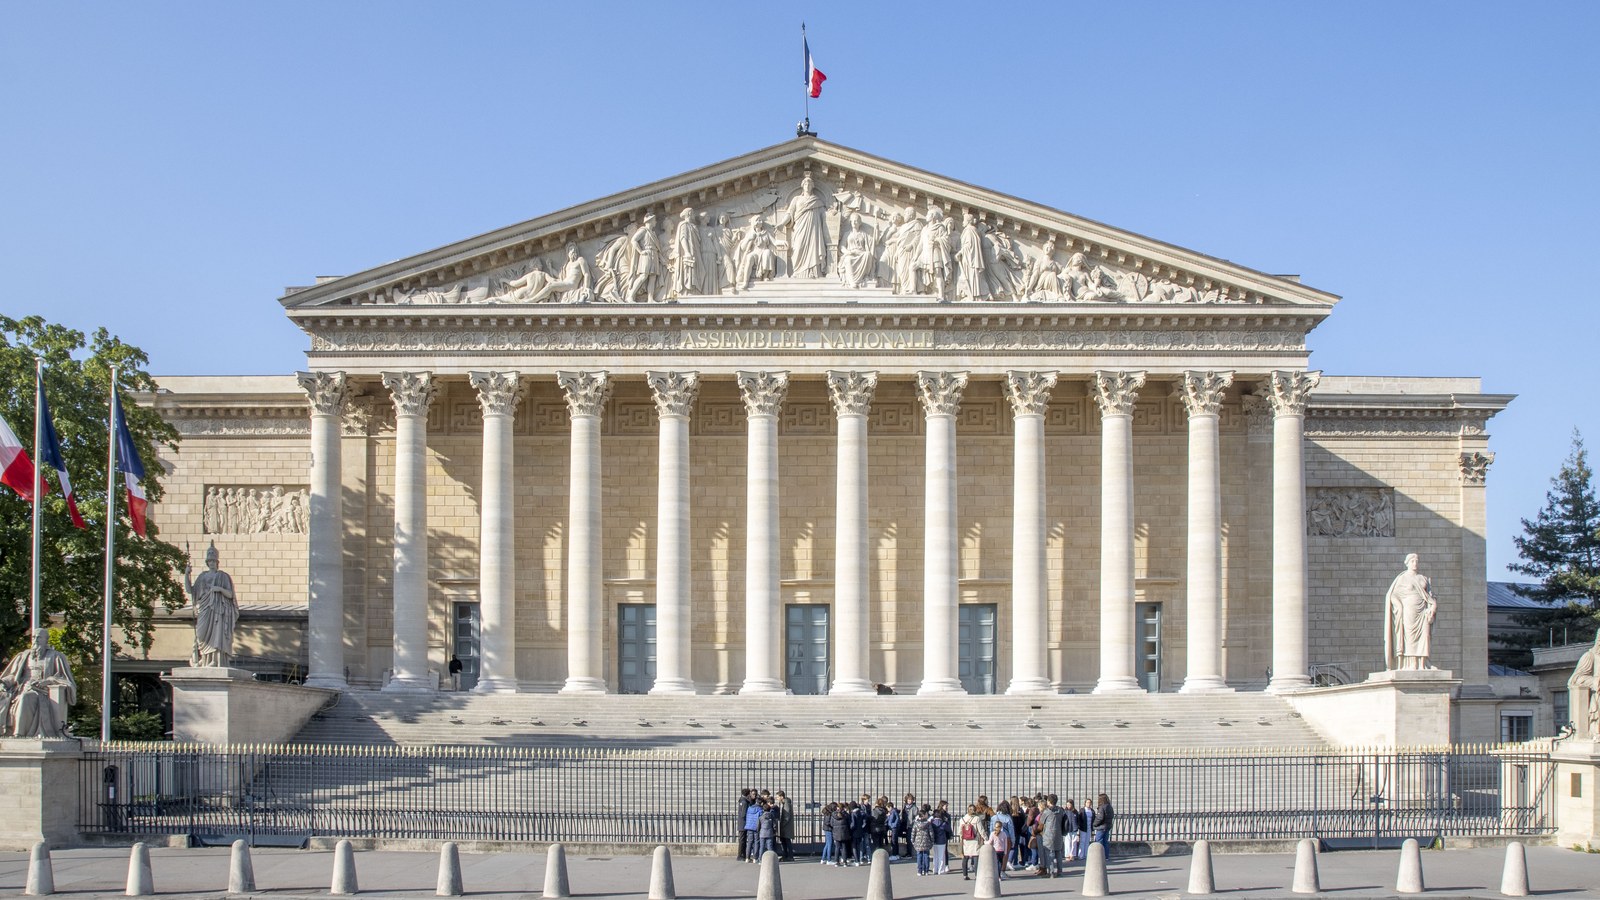
Photo d’illustration : façade du Palais Bourbon, ZeusUpsistos, CC BY-SA 4.0, via Wikimedia Commons. Elle ne représente pas une séance du débat budgétaire. Recadrage 16:9 sous la même licence.
Questions fréquentes
Que concerne le vote du 3 novembre ?
La première partie, consacrée aux recettes.
Le 17 novembre signifie-t-il adoption définitive ?
Non, c’est une échéance du calendrier de l’Assemblée.
La taxe data est-elle déjà une loi ?
Non, c’est un amendement adopté.
Le 49.3 est-il annoncé par le gouvernement ?
Pas dans les sources retenues.
Un rejet déclenche-t-il automatiquement une ordonnance ?
Non, la Constitution pose des conditions distinctes.
Sources
- Franceinfo, entretien avec Philippe Juvin, 1er novembre 2026.
- Assemblée nationale, Conférence des présidents du 27 octobre 2026.
- Assemblée nationale, rejet du PLFSS 2027 en première lecture, 23 octobre 2026.
- Conseil constitutionnel, Constitution, articles 45, 47 et 49.
- Assemblée nationale, amendement I-1358 adopté le 30 octobre 2026.
- Crédit photo : Wikimedia Commons, façade du Palais Bourbon, ZeusUpsistos, CC BY-SA 4.0.

Visibilité IA des médias
Newsletter hebdomadaire, double confirmation par e-mail et désinscription à tout moment.
Demander un diagnostic et retrouver le formulaire newsletter